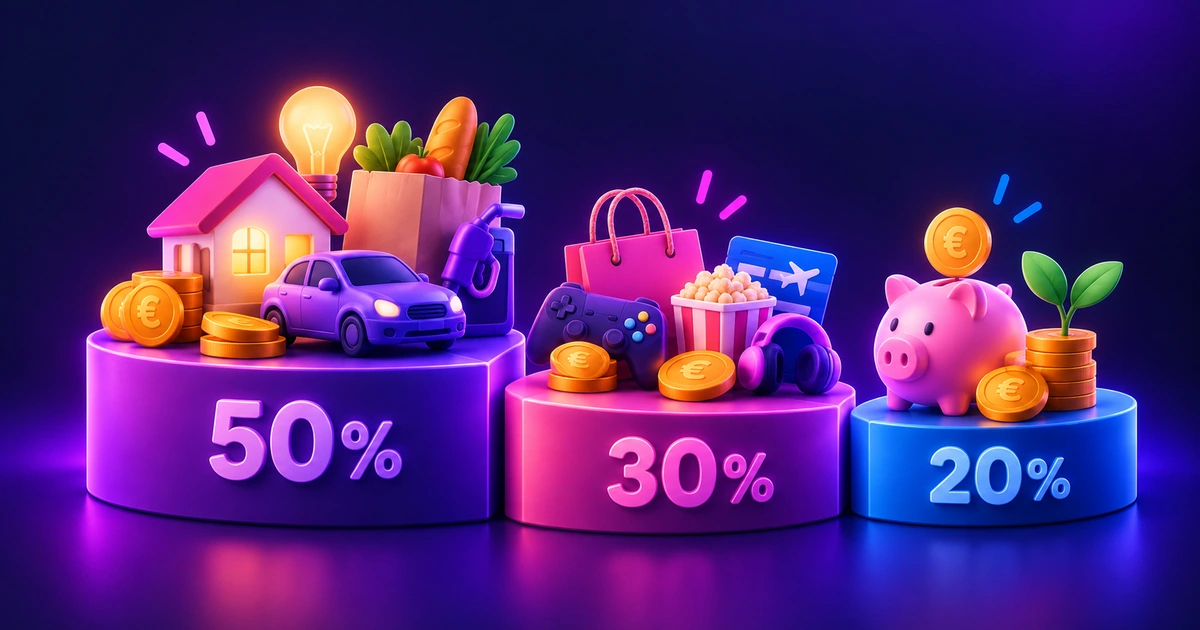
La règle 50/30/20 est l’une des méthodes les plus connues pour organiser un budget. Son principe est simple : répartir son revenu entre les dépenses indispensables, les dépenses liées aux envies et l’épargne.
Cette simplicité explique son succès. En quelques minutes, elle permet de prendre du recul sur la façon dont son argent est utilisé. Mais elle devient beaucoup plus intéressante lorsqu’on la considère comme un repère plutôt que comme une règle à respecter au centime près.
Qu’est-ce que la règle 50/30/20 ?
Le principe consiste à répartir le revenu disponible en trois grandes catégories :
- 50 % pour les besoins essentiels
- 30 % pour les envies
- 20 % pour l’épargne et les objectifs financiers
Les pourcentages donnent une structure simple à un budget qui peut, autrement, sembler composé de dizaines de dépenses différentes.
Les 50 % consacrés aux besoins
Cette catégorie regroupe les dépenses nécessaires à la vie quotidienne : logement, énergie, alimentation de base, assurances, santé, transports indispensables ou encore certaines charges liées aux enfants.
Ce sont généralement les dépenses que l’on ne peut pas supprimer facilement du jour au lendemain.
Les 30 % consacrés aux envies
Il s’agit des dépenses agréables mais non indispensables : restaurants, sorties, loisirs, vacances, achats plaisir, certains abonnements ou services que l’on pourrait réduire si le budget devenait plus serré.
Cela ne signifie pas que ces dépenses sont inutiles. Un budget doit aussi permettre de profiter de son argent. L’intérêt est simplement de distinguer ce qui est nécessaire de ce qui relève davantage d’un choix.
Les 20 % consacrés à l’épargne
Cette dernière partie peut servir à constituer une épargne de précaution, financer un projet, investir ou accélérer le remboursement de certaines dettes.
L’objectif est de réserver une partie du revenu au futur plutôt que de consommer la totalité de ce qui entre chaque mois.
À retenir : la règle 50/30/20 est un point de départ. Votre propre répartition peut être différente sans que votre budget soit mal géré.
Exemple avec un revenu de 2 000 €
Avec un revenu mensuel disponible de 2 000 €, une répartition stricte selon la méthode donnerait :
- 1 000 € pour les besoins
- 600 € pour les envies
- 400 € pour l’épargne
L’intérêt de cet exemple n’est pas de dire que chaque foyer devrait absolument respecter ces montants. Il permet surtout de visualiser rapidement la structure du budget.
Une personne qui constate que ses besoins représentent déjà 1 300 € saura immédiatement que 50 % n’est probablement pas une cible réaliste dans sa situation actuelle.
Pourquoi la règle 50/30/20 ne convient-elle pas à tout le monde ?
Les dépenses essentielles ne représentent pas la même part du revenu pour tous.
Le logement peut, par exemple, absorber une part importante du budget dans certaines villes ou pour certains foyers. À cela peuvent s’ajouter une voiture indispensable, des frais de garde ou des dépenses de santé.
Le niveau de revenu change également beaucoup la lecture de la méthode. Plus les revenus sont modestes, plus les dépenses incompressibles peuvent représenter une part élevée du budget.
À l’inverse, une personne ayant peu de charges fixes peut épargner beaucoup plus de 20 % sans avoir besoin d’augmenter artificiellement ses dépenses plaisir.
La bonne question n’est donc pas : « Est-ce que je respecte exactement la règle 50/30/20 ? »
Elle est plutôt : « Comment mon revenu est-il réellement réparti, et cette répartition correspond-elle à mes priorités ? »
Comment calculer votre propre répartition ?
Commencez par prendre votre revenu mensuel disponible, puis regroupez vos dépenses en trois catégories : besoins, envies et épargne.
Imaginons que vous perceviez 2 000 € et que votre mois se répartisse ainsi :
- 1 200 € de besoins
- 500 € d’envies
- 300 € d’épargne
Votre répartition est donc de :
- 60 % de besoins
- 25 % d’envies
- 15 % d’épargne
Ce résultat n’est ni bon ni mauvais en soi. Il décrit simplement votre situation actuelle.
C’est à partir de cette photographie que la méthode devient réellement utile.
Adapter la règle à son budget réel
Si vos dépenses essentielles sont élevées, vous pouvez parfaitement construire une version personnelle de la méthode.
Une répartition de 60/25/15 peut par exemple être plus réaliste qu’un objectif immédiat de 50/30/20.
Si vos charges diminuent quelques mois plus tard, vous pourrez choisir d’augmenter progressivement votre part d’épargne.
L’important est de conserver une logique : couvrir les besoins, garder une place pour les dépenses plaisir et réserver une partie du revenu aux projets futurs.
Si le logement prend une grande part du budget
Il n’est pas toujours possible de réduire rapidement son loyer ou son crédit immobilier.
Dans ce cas, essayer de forcer les besoins sous la barre des 50 % peut n’avoir aucun sens.
Il est souvent plus utile d’observer les autres dépenses ajustables et de définir une cible d’épargne compatible avec la situation actuelle.
Si vos revenus sont confortables
Vous n’êtes pas obligé de dépenser 30 % de votre revenu en loisirs simplement parce que la méthode prévoit cette proportion.
Si vos besoins représentent 40 %, vos envies 20 % et votre épargne 40 %, cette répartition peut parfaitement correspondre à vos priorités.
Les pourcentages ne sont pas des quotas à remplir.
Si vos revenus varient
Pour les personnes dont le revenu change chaque mois, il peut être préférable de bâtir le budget sur un revenu prudent.
Les mois plus favorables peuvent ensuite servir à renforcer l’épargne, anticiper certaines dépenses importantes ou financer des projets.
Cette approche évite de construire son niveau de dépenses sur un revenu exceptionnel qui ne sera pas forcément reproduit le mois suivant.
Besoin ou envie : comment faire la différence ?
La frontière n’est pas toujours évidente.
L’alimentation est un besoin. Un restaurant relève généralement davantage d’une envie.
Un téléphone peut être indispensable. Le choix d’un modèle particulièrement coûteux peut, lui, comporter une part de plaisir.
Un véhicule peut être nécessaire pour se rendre au travail dans une zone mal desservie, alors qu’il peut être plus facultatif dans une autre situation.
Il n’existe donc pas une classification universelle de chaque dépense.
Posez-vous simplement cette question : « Si mon budget devenait très serré, pourrais-je réduire ou supprimer cette dépense sans compromettre mes besoins essentiels ? »
La réponse permet souvent de savoir dans quelle catégorie la placer.
Et si vous ne pouvez pas épargner 20 % ?
Ne pas pouvoir atteindre 20 % ne signifie pas que l’épargne est inutile.
Avec un revenu de 2 000 €, 20 % représentent 400 €. Mais 10 % représentent déjà 200 €, et 5 % représentent 100 €.
Une somme plus modeste mais versée régulièrement peut être beaucoup plus réaliste qu’un objectif élevé que l’on abandonne après quelques semaines.
Vous pouvez ensuite faire progresser ce pourcentage lorsqu’une charge disparaît, que vos revenus augmentent ou que votre budget devient plus confortable.
Un objectif budgétaire utile doit pouvoir être tenu dans la durée. La régularité compte souvent davantage qu’un pourcentage théorique.
Peut-on utiliser la méthode pour réduire ses dépenses ?
Oui, mais ce n’est pas forcément son intérêt principal.
La règle 50/30/20 sert d’abord à comprendre la structure du budget.
Si vous découvrez que 40 % de votre revenu part dans les envies alors que vous souhaitez davantage épargner, vous avez identifié une zone sur laquelle agir.
Si, au contraire, vos envies sont déjà limitées mais que les dépenses essentielles représentent 70 % du revenu, réduire encore les loisirs ne résoudra peut-être pas le problème de fond.
Cette distinction évite de chercher systématiquement les économies dans les petites dépenses alors que les principaux postes du budget se trouvent parfois ailleurs.
Transformer la règle 50/30/20 en objectif personnel
Vous pouvez utiliser la méthode pour fixer une trajectoire plutôt qu’une règle rigide.
Supposons que votre situation actuelle soit :
- 62 % de besoins
- 28 % d’envies
- 10 % d’épargne
Vous pourriez vous donner comme objectif :
- 60 % de besoins
- 25 % d’envies
- 15 % d’épargne
Cette évolution peut sembler modeste, mais elle peut représenter une différence importante sur une année entière.
Cette approche est généralement plus réaliste que de vouloir passer brutalement à 50/30/20.
Ne pas oublier les dépenses qui ne reviennent pas tous les mois
Une erreur fréquente consiste à regarder uniquement les dépenses du mois en cours.
Pourtant, certaines dépenses ne se présentent qu’une ou quelques fois dans l’année : entretien d’un véhicule, frais scolaires, cadeaux, vacances, certaines assurances ou dépenses liées au logement.
Un budget peut sembler parfaitement équilibré pendant plusieurs mois puis être désorganisé lorsqu’une dépense importante arrive à échéance.
La règle 50/30/20 est donc plus utile lorsqu’elle s’accompagne d’une vraie anticipation.
Mettre progressivement de l’argent de côté pour ces dépenses permet de ne pas les considérer comme des imprévus lorsqu’elles surviennent.
Quelle place donner au solde bancaire ?
Le solde affiché par la banque est une information importante, mais il ne suffit pas toujours à savoir ce que vous pouvez réellement dépenser.
Une partie de l’argent présent sur le compte peut déjà être destinée au loyer, à une facture ou à une dépense prévue quelques jours plus tard.
C’est pourquoi une bonne gestion budgétaire ne consiste pas seulement à regarder ce qu’il reste aujourd’hui. Elle consiste aussi à tenir compte des dépenses à venir.
Cette distinction est particulièrement utile lorsque l’on applique une méthode comme la règle 50/30/20 : les pourcentages doivent être comparés à l’ensemble du budget, pas seulement au solde visible à un instant donné.
Comment utiliser la règle dans la durée ?
Votre répartition évoluera forcément.
Un changement de logement, l’arrivée d’un enfant, une hausse de revenu, la fin d’un crédit ou une nouvelle dépense régulière peuvent complètement modifier votre budget.
Il est donc inutile de rechercher une répartition parfaite et définitive.
Refaites simplement le point de temps en temps, ou lorsqu’un changement important survient.
Vous pourrez alors observer si la part consacrée à l’épargne progresse, si certaines dépenses deviennent trop importantes ou si vos priorités ont changé.
Ce qu’il faut retenir
La règle 50/30/20 est surtout intéressante parce qu’elle rend un budget plus facile à lire.
Elle permet de distinguer ce qui finance les besoins du quotidien, ce qui relève du plaisir et ce qui prépare l’avenir.
Mais les pourcentages doivent rester au service de votre budget, et non l’inverse.
Si votre réalité ressemble davantage à 60/25/15 ou à 45/25/30, cela peut être parfaitement cohérent.
Commencez par observer votre situation actuelle, choisissez une répartition réaliste et faites-la évoluer progressivement.
Un bon budget n’est pas celui qui respecte parfaitement une formule. C’est celui qui permet de vivre aujourd’hui tout en gardant suffisamment de marge pour demain.